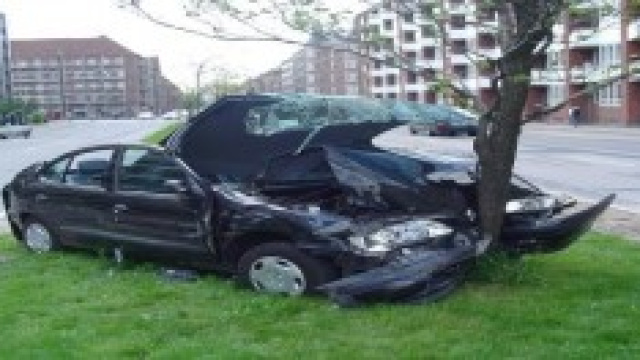
Questa breve guida si propone lo scopo di illustrare in maniera semplice ed elementare il funzionamento delle polizze assicurative sulle auto, soffermandosi in particolare sui termini più utilizzati che fanno la differenza tra una compagnia e l'altra.
- R.C.A. Significa responsabilità civile automobilistica ed è la garanzia obbligatoria per legge che assicura l'automobilista sui danni causati dal proprio veicolo ad altre cose o persone. La RC auto (chiamata anche così), prevede un massimale di risarcimento e talvolta una franchigia.
- La franchigia è espressa in euro ed è la cifra che deve pagare l'assicurato in caso di sinistro. Con la franchigia si paga una polizza inferiore, ma l'assicurazione rimborsa solo una parte del danno, il resto lo deve pagare il cliente di tasca propria.
- Il massimale è la cifra massima che la compagnia assicurativa può rimborsare e il prezzo della polizza aumenta in proporzione: più è alto il massimale più si paga.
Oltre alla R.C.A. con franchigia o senza, ci sono delle altre coperture assicurative non obbligatorie ma consigliabili.
Polizze auto non obbligatorie ma consigliabili
- La Kasko è la garanzia che copre i danni causati al proprio veicolo dopo un incidente o un urto con altri veicoli o oggetti. Questa copertura prevede quasi sempre una franchigia e a volte il cosiddetto degrado, cioè la diminuzione del valore dei ricambi in proporzionale agli anni della macchina. Può essere prevista anche la clausola danni diretti, che limita il risarcimento solamente alle parti danneggiate dal sinistro.
- La mini Kasko copre i danni che il proprietario causa al proprio veicolo a causa di una collisione solamente con altri veicoli. Anche questa garanzia ha un massimale, un'eventuale franchigia e il degrado proporzionale ai ricambi della macchina. La clausola danni diretti limita risarcimento solamente alle parti danneggiate e non quelle adiacenti.
Sia nel caso di Kasko che di mini Kasko bisogna compilare adeguatamente il C.A.I., cioè la constatazione amichevole di incidente e sarebbe sempre opportuno chiamare le forze dell'ordine in caso di incidente.
- L'assicurazione contro furto e incendio non è obbligatoria, tuttavia è consigliabile, perché copre i danni in caso di furti e rapine riusciti e non riusciti, oppure di incendio causato da eventi atmosferici come esplosioni o fulmini. Per poter essere risarciti bisogna fare la denuncia alle forze dell'ordine.
- L'assicurazione contro atti vandalici copre il veicolo da vandalismi oppure da eventi atmosferici come alluvioni, grandine, trombe d'aria o qualunque altra cosa che in qualche modo danneggi il veicolo. Anche in questo caso bisogna fare la denuncia alle forze dell'ordine per essere risarciti.
- L'assicurazione sui cristalli copre i danni causati ai vetri dell'auto, sia che debbano essere riparati o sostituiti. Ad esempio, nel caso in cui un sasso colpisca il vetro oppure i cristalli dell'auto in qualche modo si rompano. I cristalli dell'auto sono il parabrezza il lunotto posteriore e i vetri laterali.
© RIPRODUZIONE VIETATA


