I prezzi del gas europeo sono tornati ai massimi dal 2023, generando un crescente allarme sulle forniture in vista dell'inverno. Le tensioni in Medio Oriente e le difficoltà negli approvvigionamenti di Gas Naturale Liquefatto (Gnl) sono le cause principali. Con gli stoccaggi europei ai minimi dal 2009, il rischio di rincari per l'accensione dei riscaldamenti è sempre più concreto.
La tensione sul mercato del gas è palpabile: al Ttf di Amsterdam, i future sul metano con consegna a settembre hanno raggiunto quota 66,3 euro per megawattora, in rialzo dell’1,64%.
Questo valore riporta i prezzi ai livelli più elevati dal gennaio 2023, con un aumento di oltre l’8% nell’ultima settimana, spinto dalle tensioni geopolitiche e dalle problematiche legate al Gnl.
Cause dell'aumento: Hormuz e consumi estivi
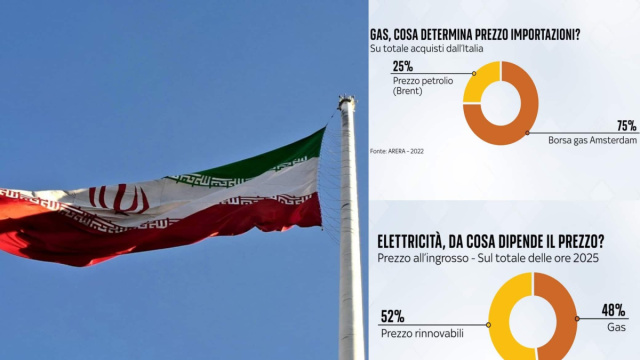
A preoccupare gli operatori è soprattutto il blocco dei transiti attraverso lo Stretto di Hormuz, crocevia energetico mondiale. Le restrizioni hanno rallentato o interrotto diversi carichi di Gnl dal Qatar, uno dei maggiori esportatori. Ciò costringe le utility europee a competere per le forniture con gli acquirenti asiatici, provocando una lievitazione dei prezzi.
Il problema non riguarda solo l'offerta. L’estate particolarmente calda ha aumentato i consumi energetici per il raffrescamento, riducendo il gas immesso nei depositi.
Questo complica la preparazione alla stagione fredda, quando la domanda di metano per il riscaldamento domestico e industriale aumenta sensibilmente.
Stoccaggi europei: la sfida dell'inverno
I dati sugli stoccaggi europei evidenziano la gravità della situazione. Le riserve del continente sono riempite per circa il 62%, il livello più basso dal 2009 per questo periodo. Sebbene la Commissione europea abbia escluso rischi immediati, il tempo per raggiungere i livelli adeguati prima dell'inverno si sta rapidamente riducendo.
Gli stoccaggi sono per l'Europa una assicurazione energetica. Riserve elevate in primavera ed estate riducono la necessità di acquisti nei mesi freddi, quando consumi e prezzi sono più alti.
Un ritardo nel riempimento esporrebbe il continente alle oscillazioni del mercato internazionale, con il rischio di nuove pressioni sulle bollette di famiglie e imprese.
La posizione italiana e gli obiettivi UE
L’Italia si trova in una posizione relativamente favorevole, con tredici siti di stoccaggio attivi e una capacità complessiva superiore a 18 miliardi di metri cubi, seconda solo alla Germania nell’UE. Le quindici concessioni totali sono gestite principalmente da Snam e in parte da Edison, con la maggior parte delle infrastrutture localizzate nella Pianura Padana e in Abruzzo.
Il sistema di stoccaggio italiano, regolato dall’Autorità Arera, prevede l’acquisto di gas nei mesi caldi per l'utilizzo invernale. Grandi gruppi energetici prenotano la capacità tramite aste. La Commissione europea ha fissato l'obiettivo del 90% di capacità di stoccaggio pre-riscaldamento e autorizzato incentivi nazionali. Tuttavia, il meccanismo di acquisti comuni di gas tra gli Stati membri, pur sperimentato dopo la crisi energetica post-Ucraina, non è stato mai pienamente implementato.
Scenari futuri e impatto economico
Il mercato osserva con attenzione le prossime settimane. Se le tensioni geopolitiche dovessero persistere e i flussi di Gnl rimanere limitati, l’Europa potrebbe affrontare l’autunno con riserve inferiori alle aspettative. In tale scenario, la corsa agli acquisti si intensificherebbe proprio mentre la domanda per il riscaldamento inizia a crescere, innescando una nuova fiammata dei prezzi del gas e, di conseguenza, un aumento dei costi energetici per famiglie e imprese.