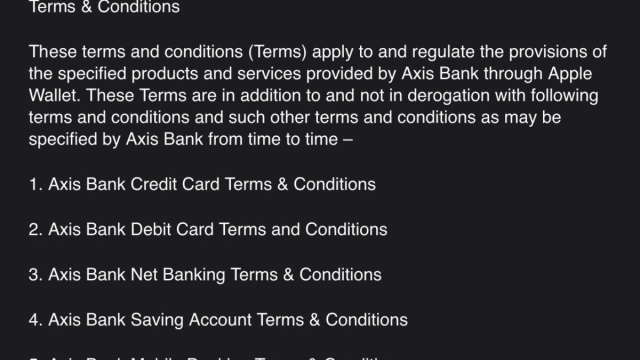
Il debutto di Apple Pay in India segna un momento significativo nel panorama del fintech locale. Il servizio, posizionato come un’offerta premium per gli utenti dell’ecosistema iPhone, non si propone come sostituto immediato del dominante sistema UPI, ma come un’alternativa complementare. Il lancio è previsto per il 29 settembre 2026, con Axis Bank come primo partner bancario. Tuttavia, la disponibilità iniziale sarà circoscritta: riguarderà esclusivamente le carte Axis Bank idonee sui circuiti Visa e Mastercard, senza un supporto iniziale per RuPay e con un’accettazione che potrebbe non essere uniforme presso tutti gli esercenti.
La strategia di lancio con Axis Bank
La scelta di Axis Bank come partner iniziale riflette una strategia prudente. Invece di un’ampia disponibilità fin dal primo giorno, Apple ha optato per un rollout controllato, che dipenderà dagli accordi progressivi con singole banche e operatori di pagamento. Gli utenti idonei potranno aggiungere le proprie carte compatibili all’applicazione Wallet e utilizzarle per acquisti online o pagamenti contactless, laddove i terminali siano stati opportunamente abilitati.
Un limite cruciale risiede proprio nell’accettazione dei pagamenti. Una transazione effettuata con Apple Pay in India potrebbe funzionare correttamente su un terminale abilitato da un determinato fornitore di servizi e fallire su un altro, anche all’interno dello stesso contesto commerciale.
Questo è un aspetto fondamentale: mentre nei mercati già maturi per i pagamenti contactless l’esperienza utente è quasi impercettibile, in India Apple si inserisce in un’infrastruttura di pagamento che è stata sviluppata prevalentemente attorno ai codici QR e ai pagamenti diretti conto-a-conto.
Il ruolo centrale di UPI nel mercato indiano
L’India si distingue come uno dei mercati digitali più avanzati a livello globale, sia per volume di transazioni sia per l’abitudine all’uso dei pagamenti digitali. Tuttavia, la sua evoluzione non è stata trainata dalle carte di credito o debito. Il sistema UPI (Unified Payments Interface), supportato a livello nazionale, ha stabilito lo standard quotidiano per consumatori e commercianti, consentendo pagamenti istantanei tra conti bancari.
Per questa ragione, il debutto di Apple Pay non può essere interpretato solo come una semplice espansione geografica; rappresenta piuttosto un test significativo sulla capacità di Apple di adattare un modello di pagamento basato sulle carte a un Paese dove la carta non costituisce il fulcro dell’esperienza di pagamento.
Oltre agli aspetti tecnici, la questione economica riveste un’importanza pari. Apple mirerebbe a una commissione di circa 20 punti base sulle transazioni, in un segmento dove i margini complessivi del livello di pagamento si aggirano intorno ai 40-50 punti base. Questa richiesta economica spiega perché istituti di credito di rilievo come HDFC Bank, ICICI Bank e SBI Card non sarebbero inclusi nel lancio iniziale, con le trattative sui termini commerciali ancora in corso.
Le incertezze sul supporto a UPI
Un punto ancora aperto e oggetto di indicazioni contrastanti riguarda il possibile supporto a UPI da parte di Apple Pay. Sebbene alcune precedenti indiscrezioni suggerissero che Apple Pay potesse integrare il sistema UPI, altre indicazioni puntano a un debutto iniziale senza tale funzionalità. L’integrazione con UPI rimane un aspetto cruciale per il successo e l’adozione su larga scala del servizio di Apple nel dinamico mercato indiano, dove il sistema di pagamenti unificato è profondamente radicato nell’uso quotidiano.