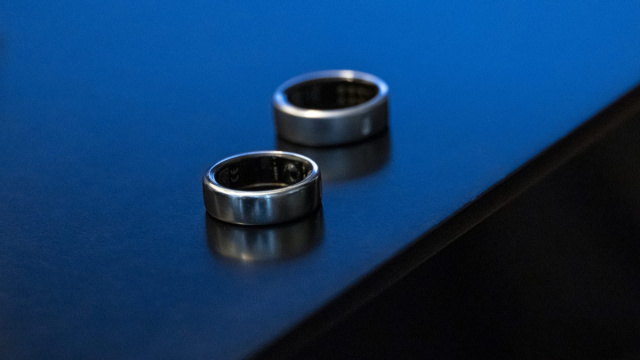
L'IPO di Oura, il noto produttore di smart ring, si configura come un evento significativo nel panorama dei dispositivi indossabili, ma assume una valenza particolare per la sua struttura. L'operazione, che mira a un'offerta complessiva fino a 2,2 miliardi di dollari, sembra infatti destinata a fungere più da evento di liquidità per gli investitori attuali che da tradizionale raccolta di capitale operativo per l'azienda stessa. La maggior parte delle azioni messe in vendita proviene direttamente dagli azionisti esistenti, piuttosto che essere emessa dalla società.
Una quotazione orientata alla liquidità
La struttura dell'operazione rivela un aspetto cruciale: Oura e i suoi azionisti propongono sul mercato un totale di 50 milioni di azioni, con un prezzo stimato tra i 40 e i 44 dollari per azione. Di queste, solo circa 13,5 milioni di azioni sarebbero vendute direttamente dalla società, mentre la quota preponderante, pari a 36,5 milioni di azioni, proverrebbe dagli attuali azionisti. Questa ripartizione implica che una parte consistente dei proventi non confluirà direttamente nelle casse aziendali per supportare le operazioni future, ma sarà utilizzata per monetizzare le partecipazioni accumulate nel corso degli anni.
In questo contesto, Forerunner Ventures emerge come uno dei principali beneficiari.
Il fondo, che ha sostenuto Oura nelle sue fasi di crescita, si appresta a cedere una porzione significativa della propria quota. L'IPO di Oura si configura così come una strategica finestra di uscita per il venture capital, distinguendosi dal modello tradizionale di quotazione in Borsa finalizzato a finanziare l'espansione, eventuali acquisizioni o investimenti in ricerca e sviluppo.
Obblighi fiscali e destinazione dei proventi aziendali
I proventi che Oura incasserebbe direttamente dalla quotazione hanno una destinazione prevalentemente predefinita. La quasi totalità di tali proventi netti sarebbe impiegata per far fronte agli obblighi fiscali derivanti dai grant azionari dei dipendenti, che maturano contestualmente all'IPO.
Tale condizione limita notevolmente la quota di capitale che l'azienda potrebbe destinare a finalità operative o di sviluppo generale.
Questa allocazione dei fondi offre una prospettiva diversa sull'operazione finanziaria. L'azienda non sembra aver bisogno di raccogliere capitale per sostenere le proprie attività ordinarie, disponendo di una posizione di cassa rilevante già a fine giugno. La quotazione, in questo scenario, assolve anche a una funzione di gestione del bilancio e delle passività fiscali, consentendo di evitare l'emissione di nuovo debito o un impiego più aggressivo della liquidità esistente.
L'interpretazione dell'operazione come "cash-out"
L'operazione è ampiamente interpretata come un "cash-out" per i sostenitori finanziari della società.
Viene evidenziato lo squilibrio tra le azioni primarie (quelle vendute dalla società) e le azioni secondarie (quelle vendute dagli azionisti esistenti). Un aspetto fondamentale è che Oura non beneficerà dei proventi derivanti dalla vendita delle azioni cedute dagli azionisti. Questa precisazione, sebbene formale, è determinante per comprendere la reale natura e le implicazioni finanziarie dell'offerta.