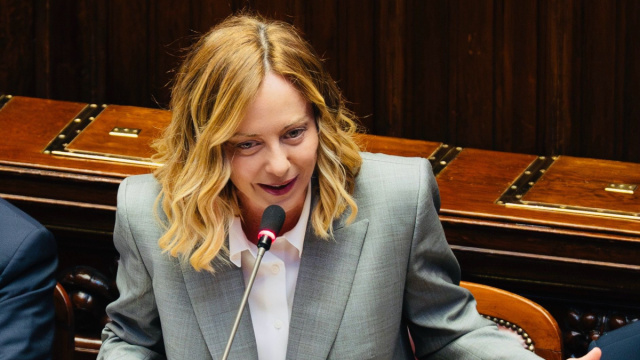
La presidente del Consiglio, Giorgia Meloni, ha espresso il 14 ottobre 2026 la sua chiara posizione favorevole all'estensione dell'aliquota Irpef del 33%. L'intenzione è quella di ampliare l'applicazione di tale aliquota oltre l'attuale soglia di 50 mila euro di reddito imponibile. La dichiarazione è avvenuta alla Camera, durante la sua replica alle comunicazioni in vista del Consiglio Ue, in risposta a un quesito posto dal deputato Luigi Marattin.
Nel corso del dibattito parlamentare, la premier ha sintetizzato la sua posizione in modo inequivocabile: “Sono ovviamente più che favorevole all'estensione dell'aliquota Irpef al 33%”.
Questa affermazione, pronunciata nell'Aula di Montecitorio, sottolinea la volontà di considerare un ampliamento dello scaglione dell'imposta sul reddito delle persone fisiche.
Il dibattito parlamentare sull'Irpef
Il tema dell'estensione dell'aliquota Irpef è emerso specificamente durante la fase di replica della presidente del Consiglio alle comunicazioni per il Consiglio Ue. Il confronto ha visto protagonista anche il deputato Luigi Marattin, al quale Meloni ha fornito la sua risposta diretta. Il fulcro della discussione verte sull'ipotesi di portare il limite dello scaglione tassato al 33% fino a 60 mila euro, superando così l'attuale soglia di 50 mila euro. L'attenzione è quindi rivolta alla fascia di reddito che si colloca tra i 50 mila e i 60 mila euro.
Come cambierebbero gli scaglioni attuali
Attualmente, la normativa fiscale prevede l'applicazione dell'aliquota del 33% sulla porzione di reddito imponibile che rientra tra i 28 mila e i 50 mila euro. Per i redditi che superano la soglia dei 50 mila euro, l'aliquota applicata è del 43%. L'eventuale ampliamento di questo secondo scaglione, estendendolo di ulteriori 10 mila euro, comporterebbe che una parte aggiuntiva del reddito imponibile verrebbe assoggettata all'aliquota più bassa del 33%.
È importante sottolineare che il meccanismo degli scaglioni applica l'aliquota solo a specifiche fasce di reddito, e non all'intero ammontare dichiarato. Di conseguenza, il beneficio fiscale derivante da questa modifica si concentrerebbe esclusivamente sulla parte di imponibile eccedente i 50 mila euro e fino al nuovo limite considerato.
A titolo esemplificativo, in assenza di ulteriori correttivi, il minor prelievo sulla fascia di reddito compresa tra 50 mila e 60 mila euro è stimato in 200 euro annui per un reddito imponibile di 52 mila euro.