L'annuncio di May Mobility riporta al centro dell'attenzione del mercato un tema che, dopo l'ondata delle SPAC nel settore della mobilità, sembrava aver perso parte del suo slancio: la quotazione in borsa di una società interamente dedicata ai veicoli autonomi. La startup di Ann Arbor ha infatti annunciato una fusione con ACP Holdings Acquisition Corp., un veicolo di investimento collegato ad Atlas Credit Partners. L'operazione valuta l'azienda circa 1,4 miliardi di dollari e si prevede che possa generare oltre 300 milioni di dollari di risorse fresche.
Questo passo trasformerà May Mobility nella prima public company statunitense focalizzata esclusivamente sul ride-hailing autonomo, un traguardo significativo per il settore.
May Mobility: la strategia per scala e software
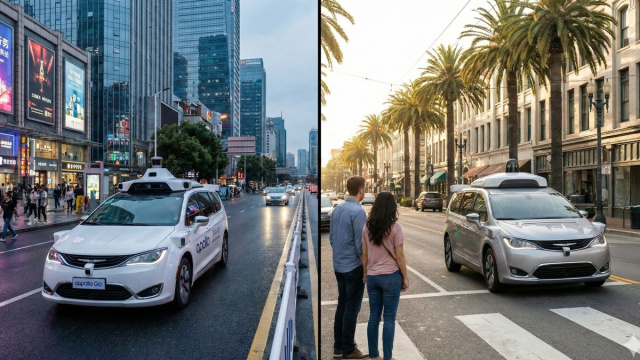
L'aspetto finanziario non è l'unico punto focale di questa operazione. I proventi derivanti dalla quotazione sono destinati a finanziare la ricerca e sviluppo, a sostenere la riduzione dei costi della supply chain e a supportare nuove espansioni geografiche. Attualmente, May Mobility opera veicoli Toyota Sienna autonome in tre diverse località negli Stati Uniti, offrendo servizi che includono partnership con Lyft ad Atlanta e in due città del Minnesota. Sebbene i numeri indichino una fase ancora iniziale, con circa 10 milioni di dollari di ricavi nel 2025 e un consumo di cassa di circa 93 milioni di dollari, l'azienda vanta già oltre 550.000 corse autonome pagate e più di 1 milione di miglia percorse.
Questi dati la posizionano agli occhi degli investitori non come una semplice promessa tecnologica, ma come una piattaforma già operativa e con esperienza sul campo.
Il modello asset-light e l'Autonomy-as-a-Service
L'operazione di May Mobility rappresenta un test significativo per l'interesse dei mercati nei confronti delle società di guida autonoma che adottano un approccio differente rispetto alla proprietà diretta delle flotte. La strategia dell'azienda è descritta come un modello Autonomy-as-a-Service, un approccio asset-light. In questo schema, i partner di May Mobility si fanno carico dei costi di proprietà, deposito e manutenzione dei veicoli. L'azienda, dal canto suo, fornisce la tecnologia di guida autonoma, la supervisione remota, gli aggiornamenti software e le licenze necessarie per l'operatività.
In cambio di questi servizi, May Mobility percepisce commissioni fisse o basate sulla singola corsa. Questo modello si distingue nettamente dai più onerosi e verticalmente integrati sistemi dei robotaxi, che comportano maggiori costi di finanziamento e un'esposizione più elevata al peso operativo della flotta.
La transazione complessiva potrebbe generare fino a 337 milioni di dollari di proventi lordi. Questa cifra include 217 milioni di dollari provenienti dal trust della SPAC, ipotizzando l'assenza di rimborsi da parte degli azionisti, e ulteriori 120 milioni di dollari da investitori privati attraverso un'operazione PIPE (Private Investment in Public Equity). Dopo la chiusura dell'accordo, prevista entro la fine dell'anno, May Mobility dovrebbe quotarsi al Nasdaq con il ticker MAY.
È fondamentale sottolineare che la struttura finanziaria dell'operazione è, come tipico delle SPAC, condizionata da un elemento di rischio: eventuali rimborsi da parte degli azionisti potrebbero ridurre il capitale effettivamente disponibile per l'azienda.
Il contesto del mercato dei veicoli autonomi
La quotazione di May Mobility avviene in un settore, quello dei veicoli autonomi, che è storicamente caratterizzato da aspettative elevate, cicli di investimento lunghi e una costante necessità di adeguamento alle regolamentazioni in evoluzione. Questo contesto rende l'ingresso in borsa di May Mobility un evento osservato con particolare attenzione dagli operatori di mercato e dagli analisti del settore.