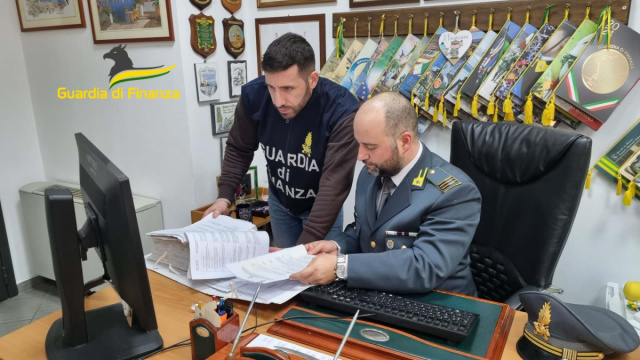
La Guardia di Finanza di Napoli, sotto il coordinamento della Procura di Nola, ha eseguito un maxi sequestro del valore di 12,6 milioni di euro. Il provvedimento, notificato il 1° ottobre 2026, ha colpito due società del Napoletano attive nel commercio all’ingrosso di articoli di cancelleria, con sedi a Casalnuovo di Napoli e Casavatore. L’indagine ha rivelato che la vendita di prodotti a prezzi particolarmente competitivi sarebbe stata resa possibile, secondo l’ipotesi investigativa, da una frode fiscale. Questa frode, in atto dal 2021, si basava su un complesso sistema di emissione e utilizzo di fatture per operazioni inesistenti.
Il decreto di sequestro, emesso dal Giudice per le Indagini Preliminari (GIP), ha interessato anche gli amministratori delle società coinvolte. A questi ultimi è stato contestato il grave reato di dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti. L’operazione, condotta dai finanzieri della Compagnia di Casalnuovo, ha portato al vincolo di beni significativi: un immobile stimato oltre 250 mila euro, undici automezzi, ingenti somme di denaro contante, assegni, orologi di lusso e diverse disponibilità finanziarie.
Dalle verifiche fiscali allo schema fraudolento
Le complesse indagini hanno coinvolto complessivamente venti soggetti residenti in diverse località italiane.
L’attività investigativa ha preso avvio in seguito a due distinte verifiche fiscali, condotte congiuntamente dai finanzieri del Nucleo di Polizia Economico-Finanziaria di Napoli e della Compagnia di Casalnuovo di Napoli. Queste verifiche hanno permesso di individuare allarmanti anomalie contabili e alti indici di rischio, elementi che si sono rivelati precursori di un articolato schema fraudolento. Tale sistema si basava sull’uso sistematico di fatture per operazioni inesistenti.
Le fatture contestate erano state emesse da ditte completamente prive di una reale struttura imprenditoriale, definite nel gergo investigativo come "società cartiere". Queste entità fittizie erano riconducibili a prestanomi, i quali, in molti casi, erano totalmente ignari di essere intestatari di una partita IVA.
È in questo contesto che si colloca il provvedimento di sequestro, che ha interessato le due società operanti nel settore della cancelleria all’ingrosso e i loro amministratori, direttamente coinvolti nella vicenda.
Il quadro normativo e il reato contestato
Il reato contestato, ovvero la dichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistenti, trova la sua disciplina nel decreto legislativo del 10 marzo 2000, n. 74. Tale normativa, pubblicata nella Gazzetta Ufficiale n. 76 del 31 marzo 2000, regola i reati in materia di imposte sui redditi e sul valore aggiunto. L'articolo 2 di questo decreto definisce specificamente la fattispecie di reato al centro dell'operazione della Guardia di Finanza, sottolineando la gravità dell'utilizzo di documentazione fiscale fittizia per evadere il fisco e alterare la concorrenza di mercato.