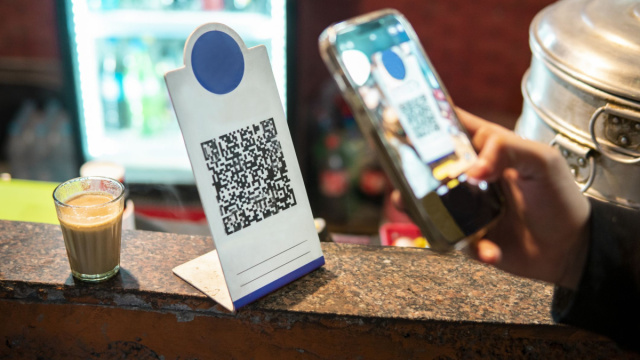
L'India ha posticipato l'introduzione delle commissioni UPI sulle transazioni commerciali di valore elevato, rinviando a dopo Diwali una misura inizialmente prevista per il 15 ottobre 2026. Questa decisione, annunciata da NPCI, giunge in seguito alle proteste di commercianti e operatori del settore retail, preoccupati dall'impatto della nuova tariffa proprio nel cuore della stagione degli acquisti. La questione va oltre la semplice applicazione di una tassa: essa evidenzia il delicato passaggio da un modello di crescita basato sul principio dello zero-MDR a un ecosistema di pagamenti digitali che necessita di nuove vie per la propria sostenibilità economica.
Cosa cambia per i merchant con le commissioni UPI
La misura prevedeva una commissione dello 0,4% su alcune transazioni UPI verso esercenti che superassero i ₹2.000. Erano previste esenzioni per i pagamenti di importo inferiore e per i piccoli merchant al di sotto di una determinata soglia mensile. L'introduzione di queste tariffe non è stata cancellata, ma semplicemente posticipata: NPCI non ha ancora indicato una nuova data precisa, limitandosi a collocare l'avvio dopo il periodo festivo.
Il rinvio è particolarmente significativo poiché UPI, gestito dalla National Payments Corporation of India, è divenuto la spina dorsale dei pagamenti digitali nel paese. Applicazioni come Google Pay, PhonePe e Paytm hanno costruito su questa infrastruttura una parte rilevante dell'esperienza quotidiana di pagamento.
Per anni, il governo ha sostenuto l'adozione dei pagamenti digitali mantenendo gratuite le transazioni per i merchant, favorendone così una rapida e capillare diffusione.
Il nodo economico dello zero-MDR
La nuova struttura tariffaria riguarderebbe specificamente le transazioni UPI da conto bancario a merchant superiori a Rs 2.000, con un Merchant Discount Rate (MDR) di 40 punti base. Si stima che oltre il 95% delle transazioni merchant UPI, in termini di volume, rimarrà gratuito. Tuttavia, in termini di valore complessivo, l'impatto sarebbe più ampio, poiché i pagamenti sopra la soglia rappresentano una quota importante del transato commerciale.
Il punto centrale di questa discussione è la sostenibilità dell'infrastruttura.
Si stima che il funzionamento dell'ecosistema UPI costi circa Rs 21.000 crore all'anno. Il nuovo addebito potrebbe recuperare tra Rs 13.000 e 15.000 crore nel primo anno. Le entrate generate sarebbero distribuite tra banche emittenti, banche acquirer, app consumer e payment service provider, con l'obiettivo primario di finanziare la capacità tecnologica, la prevenzione delle frodi e la sicurezza informatica dell'intero sistema.
Perché i retailer hanno chiesto il rinvio
La reazione dei commercianti era ampiamente prevedibile. UPI è cresciuto notevolmente anche grazie alla sua percezione come strumento semplice, immediato e, soprattutto, senza costi diretti per chi incassa. L'introduzione di commissioni UPI proprio durante una fase di consumi intensi, come quella legata alle celebrazioni di Diwali, avrebbe potuto generare significative frizioni sia a livello operativo che politico. Alcuni operatori avevano persino paventato una possibile riduzione dell'adozione dei pagamenti digitali da parte dei consumatori o dei commercianti stessi, se i costi fossero stati trasferiti.