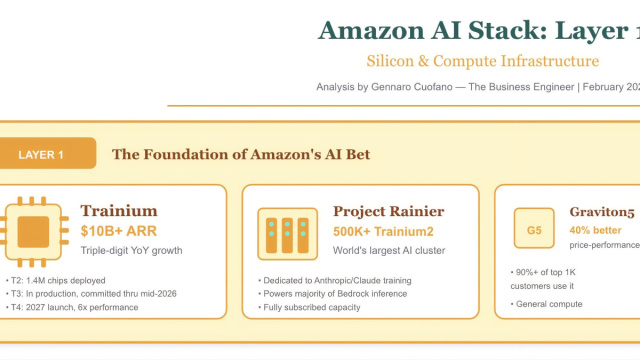
Il compute Anthropic si rivela un banco di prova cruciale per la sostenibilità economica dei grandi laboratori di intelligenza artificiale. Documenti depositati in vista dell’IPO mostrano una società in forte crescita, ma con costi infrastrutturali difficili da comprimere. Nel trimestre concluso il 30 settembre 2026, Anthropic ha raggiunto 17 miliardi di dollari di ricavi, in aumento dagli 11,5 miliardi del trimestre precedente. La traiettoria commerciale è robusta, ma il quadro dei margini appare meno lineare.
Costi di calcolo: la crescita che erode i margini
Il peso del calcolo sui ricavi è il dato più significativo. Il compute ha assorbito il 58% del fatturato trimestrale, contro il 48% del trimestre precedente. Questo peggioramento avviene in un momento critico, mentre la società deve convincere il mercato della scalabilità finanziaria del suo modello di business basato sull’AI generativa. La domanda per Claude è in rapida espansione, ma per sostenerla Anthropic ha dovuto acquisire capacità a breve termine, più flessibile ma anche più onerosa rispetto agli accordi pluriennali.
La società ha indicato circa 10 miliardi di dollari di costi trimestrali legati al compute, inclusi 5 miliardi per capacità a breve termine.
Tra i fornitori figurano realtà come SpaceX, Nscale, Akamai e Volta: operatori che offrono accesso rapido a infrastrutture ad alte prestazioni, ma spesso a condizioni meno efficienti rispetto ai grandi contratti di lungo periodo con hyperscaler e cloud provider tradizionali.
L’IPO e gli impegni infrastrutturali
Anthropic ha comunicato impegni di acquisto e leasing per circa 895,4 miliardi di dollari, in larga parte connessi al computing. Questa cifra, destinata a essere distribuita su più anni, è quasi sette volte la liquidità e gli investimenti a breve termine disponibili a fine settembre. Per gli investitori, la questione centrale non è solo la crescita di Anthropic, ma il capitale che dovrà essere vincolato per sostenere tale espansione.
Nel terzo trimestre, la società è tornata in perdita operativa, registrando un passivo di 567 milioni di dollari dopo l’utile operativo del trimestre precedente. È stata segnalata una perdita netta di 23,3 miliardi di dollari e perdite complessive per 104 miliardi nei primi nove mesi, in gran parte attribuibili a oneri non monetari legati a strumenti convertibili. Il quadro finanziario rimane quindi complesso: i ricavi corrono, ma la struttura finanziaria dell’espansione nel settore dell’AI presenta sfide significative.