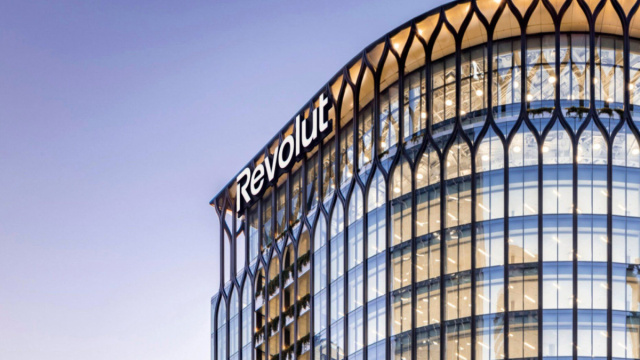
La valutazione di Revolut ha raggiunto i 115 miliardi di dollari, segnando un nuovo capitolo nella competizione globale tra fintech e banche tradizionali. L’operazione, una vendita secondaria di azioni, non ha iniettato nuovo capitale nella società, ma ha permesso a investitori e dipendenti di monetizzare quote. Questo dato è significativo (+53% rispetto alla valutazione precedente) e precede il lancio di una banca negli Stati Uniti nel 2027, subordinato all’approvazione regolatoria finale.
Il valore strategico della vendita secondaria
La distinzione tra round primario e vendita secondaria è fondamentale.
Il primo finanzia crescita e investimenti aziendali; il secondo implica solo il trasferimento di proprietà di azioni esistenti. Per Revolut, ciò veicola un chiaro messaggio di mercato: gli investitori riconoscono alla neobank un valore da grande istituzione finanziaria, pur senza nuovo apporto di capitale. Tra i sottoscrittori figurano Glade Brook Capital Partners, Coatue, Durable Capital Partners, T. Rowe Price Associates e Baillie Gifford, attestando l’interesse degli investitori istituzionali per il modello delle piattaforme finanziarie digitali.
L'espansione globale: da app a banca negli Stati Uniti
Fondata nel Regno Unito nel 2015 da Nik Storonsky e Vlad Yatsenko, Revolut si è evoluta da app per trasferimenti a piattaforma finanziaria multiservizio.
Oggi serve oltre 80 milioni di clienti retail in più di 40 Paesi. La neobank ha lanciato banche nel Regno Unito, Messico, Australia e Nuova Zelanda, ottenendo licenze in Francia, Colombia e Argentina. Il mercato statunitense resta cruciale: Revolut ha ricevuto un’approvazione condizionata dall’Office of the Comptroller of the Currency e punta al debutto nella prima metà del 2027.
I risultati del 2025 e le prospettive di IPO
I dati economici del 2025 mostrano una solida crescita per Revolut: ricavi aumentati del 46% a 6 miliardi di dollari, e utile ante imposte del 57% a 2,3 miliardi. Questi numeri ridefiniscono la narrazione: Revolut non è più solo una fintech in crescita, ma una società con marginalità e scala internazionale, rafforzando il suo dossier per una potenziale IPO nel 2028. In Irlanda, ad esempio, conta 3,4 milioni di clienti, a dimostrazione di come le neobank stiano diventando infrastrutture quotidiane per pagamenti, risparmio e gestione del denaro.