La Guardia di finanza di Cagliari ha eseguito il 18 ottobre 2026 un sequestro preventivo di 160mila euro, disposto dal gip del tribunale su richiesta della Procura della Repubblica. Il provvedimento ha interessato disponibilità finanziarie su un conto corrente di una società operante nel commercio di capi di abbigliamento e un terreno edificabile facente parte del patrimonio societario. L'importo sequestrato corrisponde alle imposte ritenute evase nell'ambito di indagini preliminari. È fondamentale sottolineare che, in questa fase, le persone indagate sono da considerarsi innocenti fino a un'eventuale sentenza definitiva di condanna.
Le contestazioni sull'uso di imprese 'cartiere'
Il Nucleo di Polizia Economico-Finanziaria di Cagliari ha ricostruito un presunto sistema di frode fiscale, attuato tra il 2020 e il 2023, che avrebbe coinvolto una società con sede nel capoluogo sardo. L'impresa di abbigliamento avrebbe utilizzato tre imprese 'cartiere', con sedi nelle province di Oristano, Milano e Prato. Queste tre realtà, prive di una reale struttura economica e operativa, sono state destinatarie di provvedimenti di chiusura d'ufficio delle rispettive partite IVA da parte dell'Agenzia delle entrate, in quanto risultate di fatto inattive.
Le società coinvolte, tutte riconducibili a persone di origine asiatica, sarebbero state dedite alla sistematica emissione di fatture relative a operazioni in tutto o in parte inesistenti.
Le indagini hanno evidenziato l'utilizzo, da parte dell'imprenditore, di costi documentati attraverso fatture emesse da queste imprese per un ammontare complessivo di circa 450mila euro. Tali costi sarebbero stati contabilizzati con l'obiettivo di ridurre artificiosamente il reddito imponibile e, di conseguenza, le imposte dovute all'Erario.
Documenti fiscali e beni sottoposti a vincolo
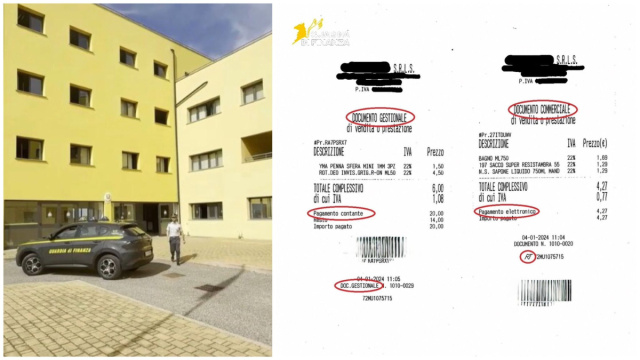
Per ricostruire le condotte contestate, i finanzieri hanno analizzato centinaia di documenti fiscali. Molti di questi erano caratterizzati da indicazioni generiche e dall'assenza di puntuali descrizioni delle operazioni commerciali. Gli importi fatturati sono stati confrontati con i corrispondenti flussi bancari e finanziari, consentendo di riscontrare pagamenti tracciabili e di verificare le incongruenze emerse. Il sequestro preventivo mira a garantire il recupero delle somme ritenute provento dell'evasione fiscale.