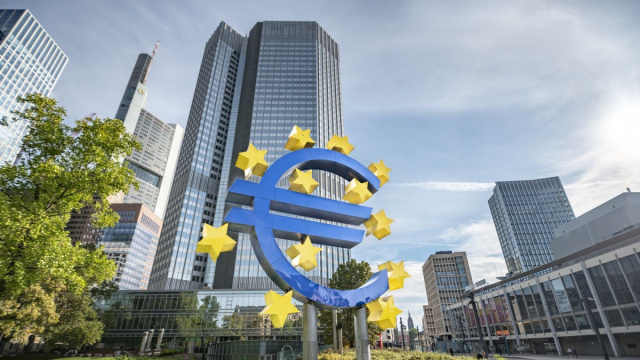
Il 22 agosto 2026, una forte tensione si è manifestata tra l’Eurosistema (comprendente Banca centrale europea e banche nazionali) e gli istituti di credito, riguardo l’applicazione per l’euro digitale. Il dibattito precede il trilogo UE del 10 settembre, dove si definiranno le modalità di implementazione e gestione della nuova valuta.
Il fulcro della discussione è la scelta tra un’app pubblica, gratuita e universale, proposta dalla Bce come bene pubblico digitale, e unasoluzione commerciale avanzata dalle banche, che desiderano un’app legata al proprio brand e ai conti.
La Bce mira a garantire accesso gratuito alle funzioni di base dell’euro digitale. Gli istituti di credito, invece, puntano a valorizzare la propria offerta e i servizi aggiuntivi tramite le proprie piattaforme.
Questioni aperte: limite di detenzione e compensi
Oltre all'app, restano da definire l’"holding limit" – il plafond massimo di euro digitali per cittadino – e il modello di remunerazione per le banche distributrici. La Bce intende mantenere gratuite le funzioni di base, mentre le banche chiedono compensi adeguati per i servizi offerti nella gestione e distribuzione dell’euro digitale.
Il ruolo del gruppo di contatto Appia
In questo contesto, l’Eurosistema ha selezionato 61 rappresentanti del settore finanziario e pubblico per l’Appia contact group.
Il gruppo, operativo da settembre 2026, supporterà il programma dell’Eurosistema sulla tokenizzazione, fornendo competenze su requisiti utente, gestione rischi e sviluppo standard. Appia, lanciata nel 2025 con Pontes dalla Bce, promuove l’innovazione nelle infrastrutture finanziarie europee per un ecosistema competitivo e integrato di pagamenti e titoli.
L’Appia contribuirà alla visione strategica e alla roadmap europea per la tokenizzazione. Sintesi e documentazione delle riunioni saranno pubblicate sul sito della Bce. Queste iniziative rientrano nella strategia Bce per sostenere l’autonomia strategica e l’efficienza delle infrastrutture finanziarie dell'UE.