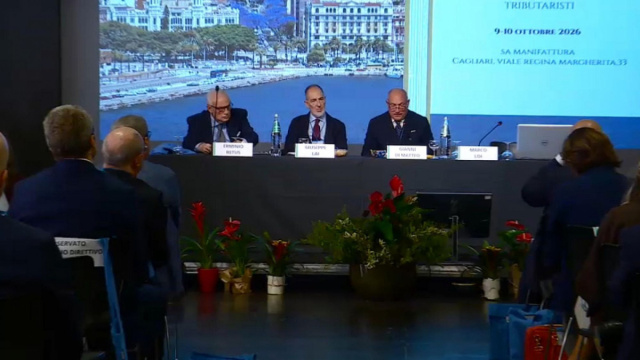
A Cagliari, il 9 ottobre 2026, si è inaugurato il nono Congresso nazionale dell’Unione nazionale camere avvocati tributaristi (Uncat). Durante la relazione di apertura, il presidente Gianni Di Matteo ha lanciato un accorato appello al legislatore, chiedendo di non arretrare sulle garanzie fondamentali connesse alla riforma fiscale. Di Matteo ha sottolineato con fermezza: “I correttivi non rappresentino un passo indietro rispetto alle scelte coraggiose attuate nella prima fase della Riforma fiscale”. L’evento, intitolato “Legalità e diritti nel sistema fiscale in evoluzione”, pone al centro del dibattito il delicato equilibrio tra la potestà impositiva dello Stato, la tutela del contribuente e l’importanza cruciale del ruolo dell’avvocato tributarista.
Il presidente Di Matteo ha collocato questo Congresso in un momento di spartiacque significativo, tra il lavoro normativo in corso sulla riforma fiscale e la piena attuazione delle tutele per i contribuenti. Il quadro di riferimento richiamato dall’Unione nazionale camere avvocati tributaristi include la legge delega numero 111 del 2023, ben 21 decreti delegati di attuazione, otto testi unici e l’implementazione della riforma della giustizia tributaria. La richiesta pressante dell’associazione si concentra sui prossimi interventi correttivi, con l’obiettivo primario di assicurare che le garanzie introdotte nella fase iniziale della riforma non vengano in alcun modo ridotte o compromesse.
Le sentenze europee e le garanzie nelle verifiche fiscali
L’Uncat esige che le recenti pronunce della Corte europea dei diritti dell’uomo (CEDU) diventino un punto di riferimento ineludibile per gli uffici amministrativi, i giudici e l’intero corpo legislativo. Attraverso le decisioni relative ai casi Italgomme, Agrisud e Ferrieri e Bonassisa, emesse tra il 2025 e il 2026, la Corte di Strasburgo ha condannato l’Italia per pratiche quali gli accessi a sorpresa nei locali a fini ispettivi, i controlli a strascico estesi e le indagini bancarie condotte senza una motivazione puntuale né un controllo indipendente del giudice. Per Di Matteo, “Queste sentenze hanno riconosciuto uno squilibrio tra poteri dell'amministrazione e diritto di difesa che Uncat ha sempre denunciato con forza”.
Nel contesto delle garanzie nelle ispezioni fiscali, viene altresì richiamata la fondamentale modifica dell’articolo 12 dello Statuto del contribuente, introdotta dal decreto legge numero 84 del 2025. Tale modifica impone l’espressa e adeguata motivazione di tutti gli atti di ispezione. Per l’associazione, le decisioni della Corte europea hanno un impatto diretto e significativo sul modo in cui le norme tributarie vengono interpretate e applicate, in particolare quando l’attività ispettiva riguarda i locali di aziende e di privati contribuenti, rafforzando la necessità di procedure trasparenti e giustificate.